Sempre più persone usano l’intelligenza artificiale per ogni tipo di domanda e, ovviamente, lo fanno anche i genitori quando si tratta di questioni educative. Come fondatrice di una startup FinTech, ovviamente accolgo con grande favore questo progresso. Ma come esperta di finanza e mamma so anche che: l’educazione finanziaria non nasce da un gioco di domande e risposte. Nasce nella vita di tutti i giorni attraverso esperienze reali.
Un’IA può spiegare a tuo figlio o tua figlia cos’è il denaro. Ma non può trasmettere quella sensazione che si prova quando si spende l’ultimo centesimo per le patatine fritte – e non rimane più nulla per le amate figurine.
La competenza finanziaria è come andare in bici: non si impara leggendo un manuale, ma solo provando, barcollando e andando avanti comunque. Proprio per questo, nella pratica servono tre elementi fondamentali che nessun bot al mondo può sostituire.
1. Storie che restano impresse
I bambini capiscono il mondo attraverso le immagini e le emozioni. Concetti come «potere d’acquisto» o «denaro digitale» sono astratti. Ma se raccontiamo ai bambini una storia – come quella del nostro Bernhardiner Clarry, che al mercatino delle pulci impara come funzionano gli scambi o perché il denaro invisibile sulle carte non è infinito – allora la conoscenza finanziaria prende vita. Le storie creano identificazione e spunti di conversazione di cui puoi parlare in modo del tutto naturale a cena.
2. Compiti concreti nella vita di tutti i giorni
La comprensione del valore del denaro nasce dal rapporto con le proprie azioni. I bambini capiscono al meglio il principio «il denaro va prima guadagnato» attraverso compitini pratici in casa. Mentre le faccende quotidiane fanno parte della vita familiare, una piccola somma extra per incarichi speciali (come lavare l’auto o riordinare il garage) insegna loro il senso dell’impegno e della ricompensa.
3. Fissare e raggiungere i propri obiettivi di risparmio
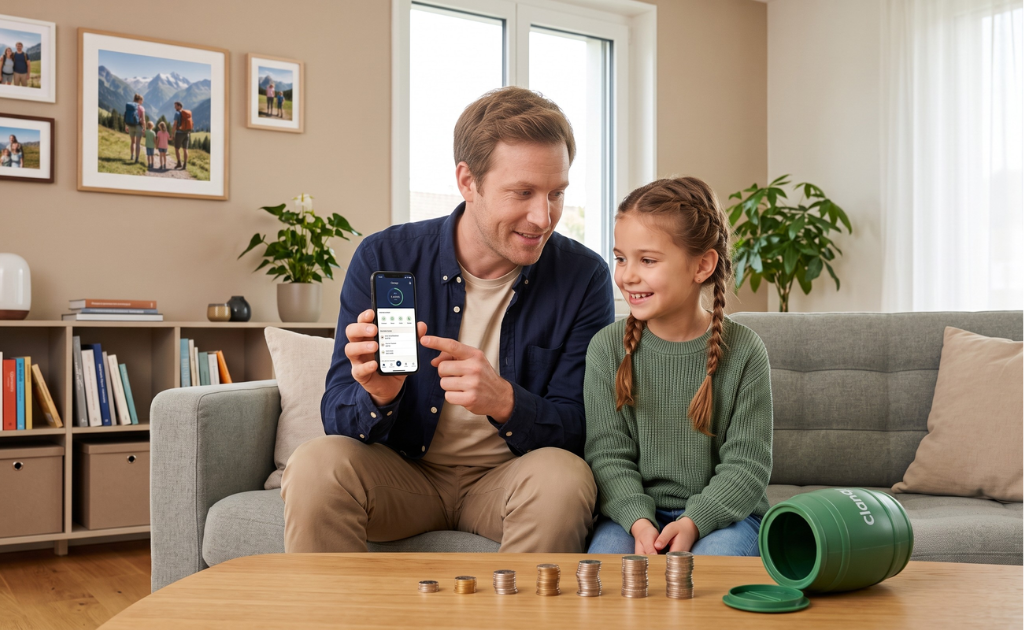
Un bambino deve sentire come crescono i propri risparmi. Se i soldi restano semplicemente su un conto corrente inaccessibile, rimangono invisibili. Se invece le monete e le banconote vengono destinate a chiari obiettivi di risparmio – per esempio in una botticella del risparmio fatta a mano o in uno digitale su Clanq Kids Banking – nasce la motivazione. Il bambino impara ad avere pazienza, a stabilire le priorità e a prendere decisioni.
Ti abbiamo incuriosito? Qui scopri di più su Clanq Kids Banking.
L’educazione finanziaria è una maratona, non uno sprint
L’errore più grande nell’educazione finanziaria è pensare di poter chiudere l’argomento con «quella singola grande chiacchierata». O, per dirla in altro modo: con una domanda all’IA.
Un’educazione finanziaria di successo richiede continuità. Si tratta di non mollare e di integrare l’argomento nella vita di tutti i giorni in modo giocoso – settimana dopo settimana, mese dopo mese. Si tratta dei tanti piccoli momenti mentre fai la spesa, quando dai la paghetta o quando dai un’occhiata ai risparmi.
L’app Clanq: tutto ciò che serve per un’educazione finanziaria efficace
È proprio con questo spirito che abbiamo sviluppato Clanq. Non vogliamo lasciare i genitori soli con la teoria, ma fornire loro strumenti che integrino perfettamente tutti questi passaggi importanti nella routine familiare:
- Imparare insieme: con i nostri e-book interattivi di Clarry e i quiz, tuo figlio o tua figlia scoprirà passo dopo passo il mondo della finanza.
- Trasferire la responsabilità: grazie alle funzioni per la paghetta settimanale o mensile e per le ricompense per i compitini, il denaro diventa tangibile.
- Visualizzare gli obiettivi: con le botticelle del risparmio (digitali o fatte a mano), tuo figlio o tua figlia vede crescere i propri risparmi e avvicinarsi ai propri obiettivi di risparmio.
Conclusione: l’IA è un ottimo complemento alle esperienze, ma non un sostituto
L’intelligenza artificiale è un ottimo sparring partner per i momenti di pausa. E, cosa molto importante: nessuno deve vergognarsi di chiedere consiglio. Anzi, al contrario! È assolutamente positivo che noi genitori utilizziamo anche le moderne tecnologie per trovare ispirazione, consigli o spiegazioni rapide a domande complicate.
Ciò che conta è l’interazione: l’IA fornisce lo spunto, ma la vera competenza finanziaria cresce grazie alle routine condivise, alle esperienze concrete e agli strumenti giusti nella vita quotidiana della famiglia. Il bot può dare lo spunto di riflessione, ma prendere decisioni in autonomia, risparmiare per un obiettivo personale e provare quel senso di indipendenza sono cose che i bambini devono sperimentare da soli.