De plus en plus de gens utilisent l’intelligence artificielle pour toutes sortes de questions, et c’est bien sûr aussi le cas des parents quand il s’agit d’éducation. En tant que fondatrice d’une start-up FinTech, je me réjouis bien sûr beaucoup de cette avancée. Mais en tant qu’experte financière et maman, je sais aussi que : l’éducation financière ne se fait pas par un jeu de questions-réponses. Elle se construit au quotidien, à travers des expériences réelles.
Une IA peut expliquer à ton enfant ce qu’est l’argent. Mais elle ne peut pas transmettre ce sentiment quand on a dépensé le dernier centime pour des frites – et qu’il ne reste plus rien pour les cartes à collectionner qu’on adore.
La culture financière, c’est comme faire du vélo : on ne l’apprend pas en lisant un mode d’emploi, mais seulement en essayant, en vacillant et en continuant malgré tout. C’est exactement pour ça qu’il faut, dans la pratique, trois éléments essentiels qu’aucun bot au monde ne peut remplacer.
1. Des histoires qui marquent les esprits
Les enfants comprennent le monde à travers les images et les émotions. Des notions comme « pouvoir d’achat » ou « argent numérique » sont abstraites. Mais quand on raconte une histoire aux enfants – comme celle de notre bernois Clarry, qui apprend au marché aux puces comment fonctionnent les échanges ou pourquoi l’argent invisible sur les cartes n’est pas infini –, alors les connaissances financières prennent vie. Les histoires créent un sentiment d’identification et des points de repère dont on peut parler tout naturellement pendant le dîner.
2. Des tâches concrètes au quotidien
C’est en faisant le lien avec ses propres efforts qu’on comprend la valeur de l’argent. Les enfants saisissent mieux le principe « il faut d’abord gagner son argent » grâce à des petites tâches pratiques à la maison. Même si les tâches quotidiennes font partie de la vie de famille, une petite somme supplémentaire pour des missions spéciales (comme laver la voiture ou ranger le garage) leur permet de développer le sens de l’effort et de la récompense.
3. Se fixer ses propres objectifs d’épargne et en voir les résultats
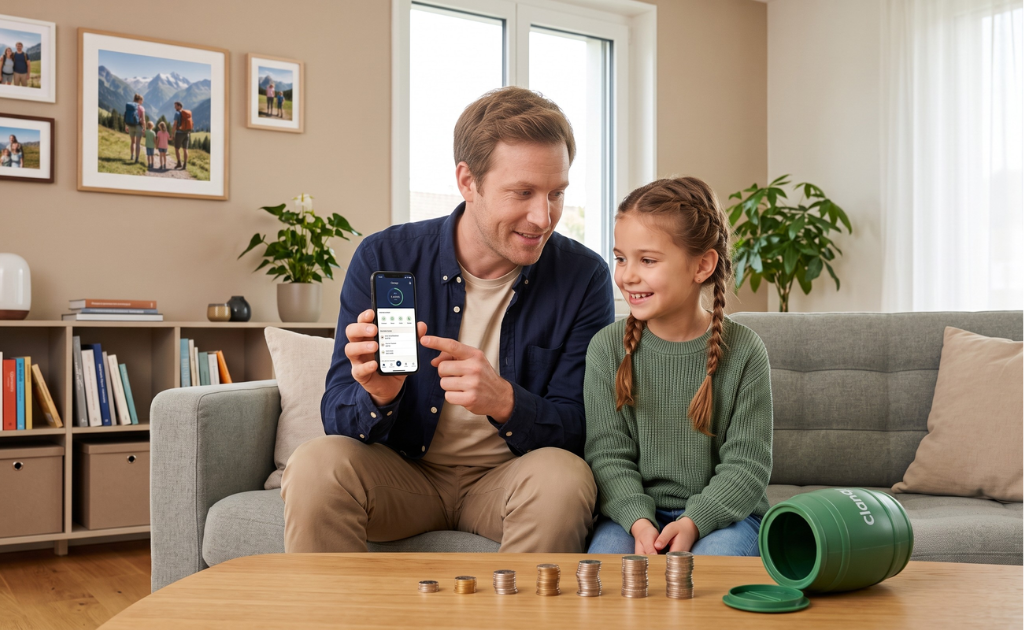
Un enfant doit sentir comment son épargne grossit. Si l’argent reste simplement sur un compte bancaire inaccessible, il reste invisible. Mais quand les pièces et les billets sont répartis en fonction d’objectifs d’épargne clairs – par exemple dans un tonneau d’épargne fait maison ou un tonneau d’épargne numérique dans Clanq Kids Banking –, ça motive. L’enfant apprend à faire preuve de patience, à établir des priorités et à prendre des décisions.
Ça t’intrigue ? Tu en sauras plus sur Clanq Kids Banking ici.
L’éducation financière, c’est un marathon, pas un sprint
La plus grande erreur en matière d’éducation financière, c’est de croire qu’on peut régler la question en une seule « grande discussion ». Ou même : avec une simple requête à l’IA.
Une éducation financière réussie exige de la continuité. Il s’agit de persévérer et d’intégrer le sujet de manière ludique dans le quotidien – semaine après semaine, mois après mois. Ça passe par tous ces petits moments quand on fait les courses, quand on donne l’argent de poche ou quand on jette un œil à ce qu’on a économisé.
L’appli Clanq : tout ce qu’il faut pour une éducation financière efficace
C’est précisément dans cet esprit que nous avons développé Clanq. On ne veut pas laisser les parents seuls face à la théorie, mais leur donner des outils qui intègrent tout naturellement toutes ces étapes importantes dans le quotidien familial :
- Apprendre ensemble : grâce à nos e-books interactifs Clarry et à nos quiz, ton enfant découvre pas à pas le monde de la finance.
- Transmettre la responsabilité : grâce aux fonctionnalités pour l’argent de poche hebdomadaire ou mensuel et pour les récompenses liées aux petites tâches, l’argent devient concret.
- Visualiser les objectifs : avec des tonneaux d’épargne (numériques ou faits maison), ton enfant voit ses économies grossir et ses propres objectifs d’épargne se rapprocher.
Conclusion : l’IA est un bon complément aux expériences, mais ne peut pas les remplacer
L’intelligence artificielle est un super partenaire d’entraînement pour les moments de pause. Et surtout : personne ne doit avoir honte de demander conseil. Bien au contraire ! C’est tout à fait louable que nous, en tant que parents, utilisions aussi les technologies modernes pour trouver de l’inspiration, des astuces ou des explications rapides à des questions épineuses.
Ce qui compte, c’est l’interaction : l’IA donne l’impulsion, mais la véritable culture financière de ton enfant se construit grâce aux routines communes, aux expériences réelles et aux bons outils dans le quotidien familial. Le bot peut donner matière à réflexion, mais c’est aux enfants eux-mêmes de faire l’expérience de la prise de décision autonome, de l’épargne en vue d’un objectif personnel et du sentiment d’indépendance.